O mercado global de smartphones caiu 20% em termos homólogos no terceiro trimestre de 2026. É o pior Q3 desde 2012, ou seja, o nível mais baixo em 14 anos. Os dados são preliminares e foram avançados pela Counterpoint Research, através do serviço Market Monitor.
A razão principal já não é surpresa para quem acompanha o setor: a memória está cara e escassa. Os preços da DRAM e da NAND não pararam de subir, o que fez disparar o custo de produção dos telemóveis e complicou o abastecimento. Segundo a Counterpoint, os fabricantes passaram esse custo para o consumidor e os preços de venda ao público subiram 20% em 2026.
Quem vendeu mais, quem vendeu menos
A Samsung manteve o primeiro lugar, com uma quota de 23%. As entregas caíram apenas 3%, e foi a marca que mais ganhou quota. Apostou em ASPs mais altos e no peso dos topos de gama, com o Galaxy Z Fold8 a ter uma procura inicial forte. Ajudou também ter um fornecimento de componentes mais estável, que segurou a gama A nos mercados emergentes.
A Apple chegou aos 22%, a primeira vez que passa os 20% num terceiro trimestre. Vendeu menos do que há um ano, mas o contexto explica isso: este ano não houve iPhone 18 base, por isso as entregas aos distribuidores e lojas no mês de lançamento foram mais pequenas do que com a gama completa do iPhone 17. Os iPhone 18 Pro tiveram um arranque mais forte do que os antecessores, sobretudo na China e na Índia.
Do outro lado estão as marcas chinesas. A Xiaomi caiu mais de 30% e ficou com 10% de quota. Reduziu a presença nos segmentos mais baixos e em mercados externos menos importantes, subiu preços e apertou os planos de produção para não vender com margens que não compensam.
A OPPO (com OnePlus e realme) e a Vivo caíram mais de 20%, com 9% e 8% de quota. Ambas aumentaram os preços nas gamas de entrada e intermédia, e a Vivo admite que as subidas tiraram vários modelos económicos das faixas de preço onde vendiam.
O que é que isto significa para nós, consumidores?
Aqui descreve-se um mercado cada vez mais dividido: o segmento premium aguenta-se melhor, enquanto o de entrada e o intermédio levam com a pressão toda.
Quem compra um telemóvel caro tende a continuar a comprar. Quem procura um preço baixo vê as opções a diminuir e os preços a subir. Há quem esteja a manter o telemóvel durante mais tempo e quem olhe cada vez mais para recondicionados.
E isto já se vê nos preços em Portugal. O iPhone 18 Pro de 256 GB chegou por 1.499 € e o Pro Max arrancou nos 1.649 €. A Apple subiu o preço de entrada em 150 euros face à geração anterior. É um aumento que custa ignorar e, como podemos verificar, a Apple só começou a subir preços nas últimas semanas do trimestre, por isso o efeito completo ainda está para vir.
Estas subidas não se sentem só na Apple. O OPPO Find X9 Ultra chegou a Portugal por 1.699,99 €, na versão de 12 GB de RAM e 512 GB de armazenamento.
Ainda assim, fica acima dos 1.499 €, o valor de modelos como o Xiaomi 17 Ultra, o Galaxy S26 Ultra e o iPhone 17 Pro Max. Ou seja, a fasquia dos topos de gama subiu, e não foi só numa marca.
O padrão repete-se mais abaixo. A gama média já tem preços que começam a aproximar-se da gama alta, como é o exemplo do Redmi Note 17 Pro Max (que custa 599,99 euros na versão de 8+256 GB e 649,99 euros na variante de 8+512 GB). A subida da RAM e dos chips ajuda a explicar porquê: afeta quase todos os telemóveis, não apenas os mais caros.
E daqui para a frente?
As perspetivas para o resto do ano não são animadoras. As marcas estão a dar prioridade à rentabilidade em vez do volume, o que se traduz em cortes de produção, gamas mais curtas e mais foco em modelos premium. Os segmentos mais sensíveis ao preço vão continuar a sentir esta pressão (quase desmedida), tanto nos preços como na disponibilidade de componentes.
Uma recuperação que se nos volumes só deve acontecer quando os custos e o fornecimento de memória melhorarem. Até lá, o mais provável é que os telemóveis continuem a custar mais e que cada vez mais gente espere mais tempo antes de trocar.
-
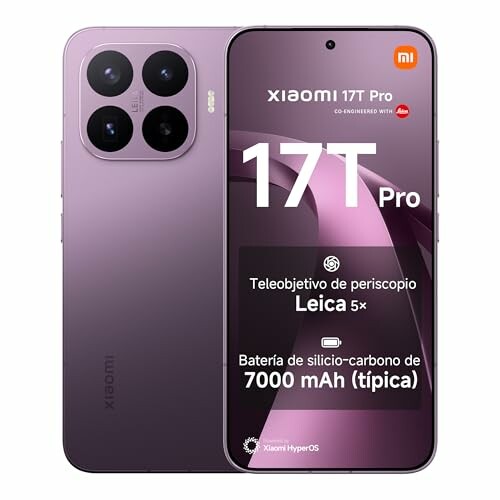 XIAOMI 17T Pro Smartphone 12+512 GB VioletaComprar Agora799,99 € na Amazon
999,90 €-20%