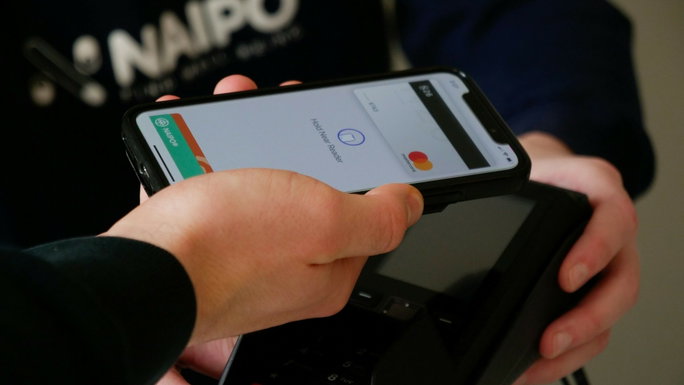
Hoje em dia, já mal precisamos de andar com a carteira para ir às compras ou pagar as contas. Entre as aplicações bancárias e as carteiras digitais, o telemóvel tornou-se o principal meio para pagar cafés, compras de supermercado ou pagar o almoço no restaurante.
Em Portugal, o duelo divide-se essencialmente entre três grandes nomes: Apple Pay, Google Wallet e o incontornável MB WAY.
Cada um tem a sua mecânica, as suas vantagens e limitações. Mas será que há uma escolha certa para cada situação, ou haverá um que reina sobre os outros dois?
Pagar com o telemóvel é fácil e cómodo
No que toca a pagar rapidamente numa caixa, a experiência varia consoante o que usas no teu smartphone.
- Apple Pay e Google Wallet: funcionam por proximidade através da tecnologia NFC. Podes pagar em praticamente qualquer terminal que aceite pagamentos contactless. A grande vantagem destas carteiras internacionais é a integração com o sistema: basta dois cliques no botão lateral de um iPhone (ou desbloquear o Android) e encostar ao terminal. Não precisas de abrir nenhuma aplicação específica.
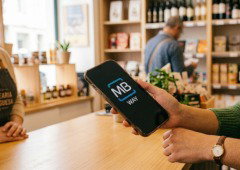
- MB WAY: embora também permita pagamentos por NFC em terminais (ou através da leitura de QR Codes e geração de códigos numéricos), a sua grande vantagem no quotidiano dos portugueses vai muito além do multibanco tradicional. Podes enviar dinheiro instantaneamente para um número de telemóvel, pagar compras online com total segurança sem dar os dados do teu cartão verdadeiro e até levantar dinheiro em caixas multibanco.
Segurança: Como protegem os teus dados bancários?
A segurança é o pilar central destas ferramentas, mas a abordagem difere entre o modelo nacional e as gigantes tecnológicas globais.
- Tokenização (Apple Pay e Google Wallet): quando adicionas um cartão de crédito ou débito a estas carteiras, o número real do cartão nunca é armazenado no telemóvel nem partilhado com o comerciante ou com a loja. O sistema gera um código digital único (token) para cada transação. Mesmo que ocorra uma violação de dados na loja onde fizeste a compra, os teus dados bancários continuam protegidos.
- Autenticação forte (MB WAY): criado pela SIBS, o MB WAY obriga sempre a uma confirmação através de PIN da aplicação ou de dados biométricos (impressão digital ou reconhecimento facial) no teu telemóvel. Além disso, a flexibilidade de poderes criar cartões virtuais temporários (MB NET) para compras online oferece uma camada extra de controlo sobre o teu orçamento.
Suporte para wearables: O papel dos smartwatches
Se usas um smartwatch, a escolha torna-se mais limitada pela compatibilidade de hardware.
- Apple Pay: é imbatível no ecossistema da Apple. Pagar com o Apple Watch é fluido, rápido e funciona independentemente de teres o telemóvel por perto, desde que o relógio esteja associado a um cartão compatível com os bancos em Portugal.
- Google Wallet: a vertente para telemóveis Android funciona perfeitamente em relógios com Wear OS (como os Pixel Watch ou vários modelos da Samsung), permitindo pagar diretamente no pulso com a mesma facilidade que o Apple Watch.
- MB WAY: continua a ser o calcanhar de Aquiles da aplicação nacional. Não existe suporte nativo para pagar com o MB WAY através de smartwatches (Apple Watch ou Wear OS) nos terminais físicos por NFC da mesma forma integrada que os últimos dois.
Limites de transação e flexibilidade bancária
Os limites financeiros variam consoante as políticas dos bancos emissores e a própria arquitetura de cada serviço.
- No MB WAY, as transferências instantâneas por telemóvel têm tetos máximos definidos por operação e por mês (com limites recentes que permitem enviar até 2.000€ por transferência e receber até 5.000€ mensais), embora os bancos possam aplicar restrições próprias. Para compras físicas, o limite depende do saldo e dos plafonds do cartão associado.
- No Apple Pay e Google Wallet, os limites de transação diários ou mensais são exatamente os mesmos do teu cartão de débito ou crédito físico associado. Não existem restrições impostas pelas aplicações em si, o que lhes dá enorme liberdade para compras de valores mais elevados.
Qual deves usar?
- Se usas iPhone e dás prioridade absoluta à máxima integração com o telemóvel e o smartwatch para pagamentos rápidos na rua, o Apple Pay associado aos teus cartões habituais é a opção mais prática.
- Se usas Android, o Google Wallet garante a mesma agilidade, sendo igualmente ideal para viagens internacionais e compras do dia a dia.
- O MB WAY continua a ser indispensável em Portugal, não apenas para pagamentos, mas pela versatilidade única nas transferências entre particulares, divisão de contas de jantar e compras online seguras com cartões temporários.
Na prática, a maioria dos utilizadores em Portugal acaba por usar ambos: o MB WAY para a realidade nacional e as interações entre pessoas, e o Apple Pay ou Google Wallet para a comodidade nos pagamentos diários e com wearables.